AI요약
인공지능이 자동으로 줄인 '세줄 요약' 기술을 사용합니다.
전체 내용을 이해하기 위해서는 기사 본문과 함께 읽어야 합니다.
결론
- 편의점과 자판기에서 동전 사용이 줄어들고, 소액 거래가 적립이나 자동 기부로 처리되는 경향이 나타나고 있습니다.
- 고령층과 외국인 관광객은 디지털 결제 시스템에서 소외될 위험이 있으며, 현금 거래에 의존하는 이들은 사각지대에 놓이고 있습니다.
- 디지털 결제의 편리함 속에서 소비 통제력이 약화되고, 소액 금융의 새로운 방식에 대한 논의가 필요합니다.
- #현금없는사회
- #디지털결제
- #소액금융
- #소외계층
- #소비통제
내역 확인
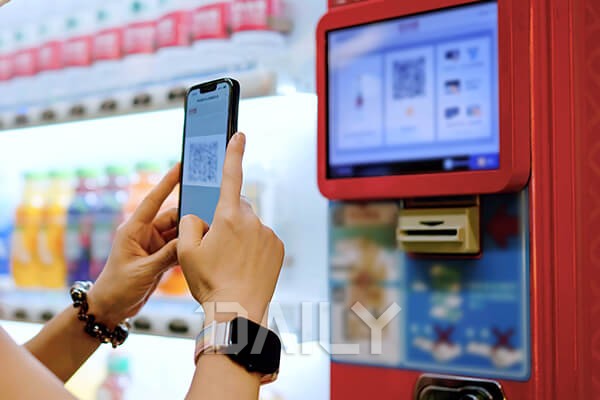
편의점, 버스, 자판기에서 현금을 꺼내는 일은 이제 드문 일이 되었습니다. 모바일 결제와 카드 사용이 일상화되면서 동전은 물론 지폐조차 쓰이지 않는 ‘현금 없는 사회’로 빠르게 진입하고 있습니다. 이러한 변화는 소비의 효율성과 속도를 높이는 긍정적인 효과도 있지만, 그 이면에는 소외되는 계층, 잊히는 잔돈, 교육의 단절 등 다양한 문제점이 함께 따라오고 있습니다. 특히 소액 거래와 관련된 가치가 점차 사라지면서 생활 속 작지만 중요한 흐름들도 함께 잊혀지고 있습니다.

편의점에서 동전 보기 힘든 요즘
요즘 편의점에서 물건을 사고 동전으로 거스름돈을 받는 일은 거의 찾아보기 어렵습니다. 대부분의 소비자는 신용카드나 모바일 페이를 이용하고, 계산대에서도 거스름돈 대신 소액은 적립이나 자동 기부로 처리되는 경우가 많습니다. 직원 입장에서도 동전을 준비하고 관리하는 부담이 줄어드는 만큼 선호되는 방식입니다. 하지만 이러한 변화는 현금 사용에 익숙한 이들에게는 낯선 환경이 될 수 있습니다. 특히 소액을 정확히 계산해 지불하던 습관이 점차 사라지고 있으며, ‘동전 없는 소비’가 새로운 기준이 되어가는 분위기입니다.
자판기·버스 요금도 카드만 받는 시대
한때 동전을 찾아 지갑을 뒤지던 자판기나 버스 요금 결제도 이제는 거의 대부분 카드와 모바일로 대체되었습니다. 특히 교통카드 시스템은 고속도로 톨게이트부터 마을버스까지 널리 적용되면서 동전은 물론 지폐 사용도 필요 없게 만들었습니다. 편리하다는 평가가 주를 이루지만, 그 이면에는 현금 결제만 가능한 일부 이용자들의 어려움도 존재합니다. 디지털 결제 수단을 사용할 수 없는 고령자나 외국인 관광객 등은 이런 시스템에서 소외되기 쉽기 때문입니다.
노점·재래시장, 현금 없는 결제는 당연한가
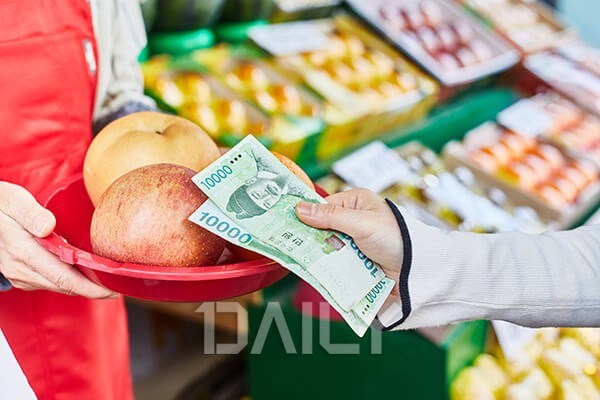
예전에는 현금만 받던 노점이나 전통시장에서도 이제는 QR 결제와 간편 송금이 보편화되고 있습니다. 정부와 지자체의 디지털 인프라 확대 정책도 한몫하며, 소상공인들도 적극적으로 스마트 결제 시스템을 도입하고 있습니다. 하지만 모든 노점이 이러한 흐름에 따라가기에는 현실적인 제약이 큽니다. 스마트폰 사용이 익숙하지 않거나 시스템 구축이 어려운 이들은 여전히 현금 거래에 의존하고 있지만, ‘현금 없는 결제가 당연하다’는 분위기가 이들을 오히려 사각지대로 내몰고 있는 셈입니다.
동전 모으기, 저축 교육의 도구가 사라지다
동전은 한때 아이들에게 돈의 개념과 저축 습관을 가르치는 중요한 수단이었습니다. 아이들이 저금통에 차곡차곡 모은 10원, 100원의 가치는 단순한 금액을 넘어서 스스로 절제하고 관리하는 훈련이었습니다. 하지만 요즘 아이들은 동전은커녕 지폐도 자주 접하지 않으며, 용돈도 카드로 받는 시대가 되었습니다. 이에 따라 돈의 무게와 가치를 실감하는 기회 자체가 줄어들고 있습니다. 경제 교육의 현실적인 수단으로 기능했던 ‘동전 저축’은 이제 점차 사라지고 있는 실정입니다.
디지털 결제 속에서 잊힌 거스름돈의 행방
1,980원짜리 물건을 샀지만, 2,000원을 냈다면 이제는 그 20원이 어디로 갔는지 기억조차 못하는 시대입니다. 동전 거스름돈은 적립 포인트로 전환되거나 자동 기부되는 방식으로 처리되면서 사용자는 실질적인 금전 감각을 잃고 있습니다. 이러한 소액은 무시되기 쉽지만, 모이면 결코 적지 않은 금액이 됩니다. 사용자 입장에서는 편리할 수 있지만, 그 과정의 투명성과 선택권은 보장받고 있는지 다시 한번 살펴볼 필요가 있습니다.
현금 없는 세대와 고령층의 결제 격차
20~30대는 스마트폰만 있으면 지갑 없이도 하루를 보내는 데 불편함이 없습니다. 하지만 고령층에게 디지털 결제는 여전히 높은 장벽입니다. 지문 인증, 앱 실행, 오류 대응 등의 절차는 익숙하지 않은 이들에게는 부담이며, 실제로 디지털 결제 수단 없이 일상생활이 제한되는 경우도 발생하고 있습니다. 디지털 전환이 전체 사회를 위한 것이라면, 가장 취약한 계층을 위한 보완 장치도 함께 마련되어야 할 것입니다.
전자지갑 앱마다 쪼개진 잔돈의 단편화
수많은 전자지갑과 간편결제 앱이 등장하면서 사용자의 소액 잔액이 이곳저곳에 흩어져 있는 현상이 심화되고 있습니다. 1,000원 미만의 잔돈이 여러 앱에 남아 있지만 이를 다시 사용하는 것은 번거롭고 잊히기 쉽습니다. 잔액 확인도 일일이 앱을 열어봐야 하며, 소액 충전이 불가하거나 사용처가 제한되기도 합니다. 이 때문에 편의성과 효율성을 강조한 디지털 결제 속에서도 통합 관리 시스템에 대한 필요성이 커지고 있습니다.
자동 기부로 넘어가는 소액 잔돈, 모두 동의했을까?
일부 결제 서비스는 소액 거스름돈을 자동 기부하거나 포인트로 전환하는 기능을 제공합니다. 표면적으로는 따뜻한 기부 활동처럼 보이지만, 사용자가 그 과정을 충분히 인지하고 동의했는지는 의문입니다. 단지 ‘체크박스 하나’로 동의한 것이라면, 그것이 진정한 자발적 기부라고 말하기는 어려울 것입니다. 기부의 가치는 투명성과 자율성에서 비롯되어야 하며, 금액이 크든 작든 사용자에게는 그 흐름을 알 권리가 있기 때문입니다. 잊힌 잔돈이 타인의 손을 거쳐 어디로 향하는지, 우리는 그것을 감시하고 있는지도 되짚어야 할 질문입니다.
결제 편의 vs 소비 통제의 어려움
디지털 결제는 클릭 한 번으로 결제가 가능해 소비자에게 큰 편의를 제공합니다. 그러나 이처럼 빠르고 가벼운 결제 방식은 반대로 소비 통제력을 약화시키는 원인이 되기도 합니다. 동전을 꺼내 계산하고 남은 잔돈을 확인하던 과정에서 느꼈던 ‘소비 실감’이 사라졌기 때문입니다. 특히 10원, 100원 단위로 쌓이는 지출은 무의식적으로 반복되어 가계 지출에 부담이 될 수 있습니다. 결제는 쉬워졌지만, 돈의 흐름을 감지하고 조절하는 능력은 오히려 어려워졌다는 점에서 이 문제는 단순한 습관의 문제가 아닙니다.
현금 없는 시대, 새로운 소액 금융의 방식은?
현금이 사라지고 있는 지금, 소액 금융의 새로운 방식에 대한 논의가 필요합니다. 단순한 적립이나 포인트 전환이 아니라, 실질적인 경제 활동에 기여할 수 있는 소액 활용 시스템이 요구됩니다. 예를 들어 앱 내 소액 모금, 자동 저축 기능, 마이크로투자 플랫폼 등이 새로운 가능성을 보여주고 있습니다. 또한 소액의 가치를 인식하고 효율적으로 관리할 수 있는 교육과 기술적 환경도 함께 구축되어야 합니다. 작은 금액이라도 모이면 큰 가치를 만들 수 있다는 점에서 디지털 시대의 ‘잔돈’은 여전히 유효한 자산입니다.

전신영 press@daily.co.kr
맞춤형 최저가 정보
저작권자 ⓒ 데일리. 무단전재 및 재배포 금지.
소셜 계정 로그인으로 간편하게 댓글을 남겨보세요!
원본 이미지입니다.
두 손가락을 이용해 이미지를
확대 또는 축소하실 수 있습니다.
당신을 위한 맞춤 기사
아래의 URL을 전체 선택하여
복사하세요.
데일리와 친구가 되어주세요 닫기
데일리와 친구가 되시면 대박 이벤트 소식과 국내외 최신 소식을 가장 빠르게 확인하실 수 있습니다.